归档时间戳:2026-11-07 05:20(GMT+8) · Vol.055 · 版式 v2.4
|
版式 v2.4 · 数据截止 11/7 05:00 可查最新信息 · Vol.055
|
|
大模型 Thinking Machines 放出 Inkling 2 Small:594B 总参只激活 17B,AA 指数 31 与中国之外最强开权重持平,下周放 Apache 2.0 权重
11 月 6 日,Mira Murati 创办的 Thinking Machines Lab 发布第二代模型 Inkling 2 Small:稀疏 MoE,总参 594B、每 token 激活 17B(384 个专家里选 8 个),官方称在 12T tokens 上自零预训练不到三天完成。第三方 Artificial Analysis 给的智能指数是 31 分,与 Gemini 3.8 Flash(high)打平,是迄今中国之外评分最高的开源权重模型——这一点在 DeepSeek、Kimi 长期霸榜的格局里分量不小。相对上一代:自动化能力 +41%、编程 +20%,幻觉率从 61% 降到 27%,但「答得更少」也是原因之一(尝试率 77%→53%,准确率仅从 32% 升到 34%)。代价写在价签上:输入 $0.30/百万 token,高于同类中位 $0.24;单任务输出约 15 万 token,是上一代的 4 倍,Terminal-Bench 4.0 只有 13.1%(同表 GLM-5.3 为 41.9%)。发布形态是「先闭后开」:今天只在该公司的 Tinker 平台以托管 API 与微调目标形式提供,权重承诺下周安全测试与红队完成后按 Apache 2.0 放出(4bit 约 297GB,本地跑属服务器级工程)。值得关注的原因:这是第一次有西方实验室在「开源权重」这条中国厂商的主场正面对标,而且选的是多说话换分数的路线——企业真正要比的不是榜上 31 分,而是同样任务下多烧掉的那几倍 token 折算成钱还剩多少优势。(发布:2026-11-06) 来源 ↗ |
|
大模型 METR 独立评估:Anthropic 的能力提升速度约为过去一年半的两倍,主因是「AI 在帮人做研发」而非算力
11 月 5 日,模型评估与威胁研究组织 METR 发布针对 Anthropic 的独立评估(新华社旧金山 11 月 5 日电,中文稿 11 月 7 日见报):研究人员用约 11 周(今年 8 月至 10 月)在其内部数据上做测评,结论是截至 10 月底,Anthropic 模型在「定义明确任务」上的能力提升速度可能约为 2024 年 3 月至 2025 年 10 月期间的 2 倍;报告判断加速主要来自广泛使用 AI 辅助研发,而不是训练算力的投入增速——也就是说,AI 已经开始给「造下一代模型」这件事本身提速,但尚不能在训练最关键的环节独立作出重大贡献。评估的独立性有折扣:数据由 Anthropic 自愿提供,公司可以批准或拒绝信息调用,并能在公开前删减;实际被删掉的包括算法进展估计、具体瓶颈分析与未来模型预测,METR 直言这些恰是「形成结论最有参考价值的证据」。时间线很讽刺:Anthropic CEO 阿莫代伊今年 9 月才公开主张「必须放慢提升模型能力的脚步」,为安全措施争取时间。值得关注的原因:这是第一份带时间窗口、带方法论披露的「AI 加速 AI」外部证据,它把「递归自我改进」从论坛话题挪到了可被引用的数字上——而删减条款又说明,越是这样的数字,厂商越不愿让它完整见光。(发布:2026-11-05) 来源 ↗ |
|
Agent Cursor 上线 Build Live Apps:一句需求直接长出数据库、鉴权与公网链接,「从写完代码到上线」这一公里被抹平
11 月 6 日,Cursor 推出 Build Live Apps:在 Cursor 里开一个云端 Agent,用自然语言说清要做什么应用,它会自动搭脚手架、按需起一个托管 Postgres、用 Cursor SSO 配好登录鉴权、跑静态与 Agent 双重安全扫描,最后托管部署并分配一个可分享的域名——开发者不必再碰本地环境、数据库配置与部署流水线。同一天这条链上的其他环节也在动:Google 的 Antigravity 把编程 Agent 挪到自家云 VM 上跑,合上笔记本任务继续,可跨 GitHub 仓库与 Drive 文件;LangChain 的 Deep Agents 把 ReAct 循环拆成「和你对话的编排 Agent」与「后台干活的异步子 Agent」,避免一次长工具调用堵死整条循环;Perplexity 则把 Teammates 做成常驻岗位(Max 订阅 $200/月,可盯 Slack、GitHub、Linear 并向同事发消息)。值得关注的原因:AI 编程的竞争焦点已经从「补全得快不快」换成了「想法到上线之间还剩几步」——当建库、鉴权、扫描、部署被一句话吞掉,稀缺的就不再是写代码的人,而是能说清要做什么、并能为上线结果负责的人。(发布:2026-11-06) 来源 ↗ |
|
Agent Uber 三季报兜头一盆冷水:万圣节一周 3.2 亿单里,AI 智能体只叫到 4 辆车、约 500 份外卖
11 月 4 日的 Uber 第三季度财报电话会上,CFO Balaji Krishnamurthy 给了一个几乎可以当行业体温计的披露:万圣节所在的当周是 10 月最忙的一周,Uber 与 Uber Eats 合计完成约 3.2 亿单,其中由第三方 AI 智能体发起的,Uber Eats 约 500 单、出行只有 4 单。CEO Dara Khosrowshahi 的评价是「非常、非常早期,牵引力非常有限」,但他给了个很实在的解释:在 Uber 里手动叫车平均 50 秒、复购常点外卖约 90 秒,智能体能省下的时间本来就有限,摩擦不够大,用户没有换入口的动机。竞品同日互证:DoorDash 上周财报称经由 AI 智能体下的单也只有数百。Uber 并不收缩:App 内已有语音叫车 Agent,对外提供 Rides MCP,可接入智能眼镜、手表、耳机上的助手,管理层预计市面上约 8 家主要助手会增长到 10 家以上。值得关注的原因:过去一年「智能体接管交易」的叙事一直靠演示视频支撑,这是第一次有平台用自家真实订单量给出分母——4/3.2 亿。它提醒所有做 Agent 商业化的团队:入口的价值不取决于模型多聪明,而取决于被替代的那个动作原本有多麻烦。(披露:2026-11-04;报道:2026-11-06) 来源 ↗ |
|
机器人 信通院报告戳破「下线多少台」:上半年全球出货 2.2 万台、同比涨近 300%,但真正进厂干活的只有约 8%
11 月 5 日,中国经济信息社与中国信通院上海工创中心联合编撰的《2026 年具身智能产业创新报告》发布(新华财经 11 月 6 日刊出调查):2026 年上半年全球人形机器人出货量超过 2.2 万台,同比暴涨近 300%;但真正进入智能制造、仓储物流场景的仅约 8%,超过六成设备仍停留在商演、科研教学环节。价格侧的信号更直白——2025 年初日租动辄上万元、旺季一机难求,到 2026 年下半年,主流租赁平台部分裸机日租已跌破千元,「靠新鲜感支撑的溢价体系」正在重构。少数真落地的样本给了可核对的运行数据:银河通用重载机器人 Galbot S1 在宁德时代产线双臂搬运 50 公斤料箱,自 2026 年 3 月验收后 7×24 小时连续运行;乐聚 15 台夸父在兆丰机电累计运行约 1000 小时、助产 6 万余个零部件,单次上料稳定在 40 秒内、成功率稳定 98%。采购方的关注点也已经换掉:工博会上没人问「能翻几个跟头」,问的是重复定位精度、负载、部署周期与连续运行稳定性。值得关注的原因:行业判断的尺子正从「发布了多少产品、下线了多少台」转向「有多少机器人真正在工厂、仓库和商店持续交付结果」——在这把新尺子下,8% 与六成演示的落差,比 300% 的出货增速更值得记住。(发布:2026-11-05/06) 来源 ↗ |
|
大厂 英伟达两头受压:国会三委员会要黄仁勋 11-18 闭门说明芯片出口,公司自己则去打旧电信机房的主意
11 月 6 日两条消息同时落地。监管侧:众议院外交事务委员会主席 Brian Mast、中国问题特别委员会主席 John Moolenaar、情报委员会主席 Rick Crawford 联名致信,要求黄仁勋出席 11 月 18 日的联合闭门简报,核查芯片出口合规与技术外流风险;焦点是他与新加坡 Megaspeed 前高管 Alice Huang(美情报部门指其向北京传递信息)的往来,以及公司内部反间谍机制。《纽约时报》的报道并未认定黄仁勋知情,英伟达称这些往来属常规商务、Megaspeed 相关的转运疑点已调查并被否定,中方称指控「毫无根据」。国会要求 11 月 11 日前确认出席;耐人寻味的是英伟达三季报正好排在 11 月 17 日,比简报会早一天。产业侧:英伟达正联手阿波罗(Apollo),把宽带运营商 Brightspeed 的 130 余座传统电信机房改造成小型 AI 数据中心——合计可用电力约 1 吉瓦、遍布美国中小城市、规划最多覆盖 20 个州的推理网络,最快 2027 年一季度启动。改造旧机房的价值在于绕开最难的一步:新建数据中心的电网接入常要等数年,而现成建筑与供电能把周期压缩;代价是设备老化推高运维成本、部分站点仍需审批。值得关注的原因:一边是国会把审查从「公司业务」延伸到「高管个人关系」,一边是公司用「旧机房 + 私募资金」给数据中心选址难找第三条路——这两件事其实回答同一个问题:算力扩张的约束,正在从芯片转向政治与电力。(报道:2026-11-06) 来源 ↗ |
|
大厂 同一周里三家公司三种活法:微软撤租、苹果发债回购、谷歌自建并自担电费,AI 基建的钱开始分层
三件事拼出本周资本面的真实温度。微软在收缩:除年初已取消与 Nscale 英国埃塞克斯数据中心约 30 亿美元的租约,近日又放弃把得州现有算力租赁规模翻倍以上的选项,并撤回向西弗吉尼亚州租用 1.35 吉瓦算力的意向书,部分算力随后由 Figure AI 接手;Nscale 上半年净亏损 10 亿美元、营收仅 1.41 亿美元(合同积压仍有 1030 亿美元),其 350 亿美元估值 IPO 因此承压。苹果在回购:时隔一年半重返投资级债市,拟发七档、2 至 10 年期、约 70 亿美元,最长期限初始定价为美债加 80 个基点,用途含股票回购与派息——分析师称这是「机会主义融资」,与微软、甲骨文、Meta 上周合计 500 亿美元的 AI 基建发债性质不同。谷歌在自建:宣布 170 亿美元在怀俄明州拉勒米县建其首个数据中心,配套 702 兆瓦商业规模燃料电池 + 碳捕集封存(同类项目最大),并承诺 100% 承担自身用电与新增基础设施成本、不转嫁给当地用户。市场端的背景是 11 月 5 日纳指跌 5.52%(18 个月最大单日跌幅)、单日市值蒸发约 3.2 万亿美元、英伟达跌 9.3% 抹平年内涨幅;据多家统计,选举夜以来 44 项地方数据中心相关提案有 43 项通过限制性条款,NBC 民调 76% 受访者反对在自家社区建数据中心。值得关注的原因:过去两年「所有大厂一起加杠杆建算力」是同一个故事,这周第一次分岔——有人退租、有人拿钱回购股东、有人自己扛电费换社区同意,而债市对纯算力中介的窗口正在关闭(马斯克的说法是 200 多家新云会像孔雀鱼一样大批死掉,SpaceX 自己则融了 400 亿美元买卡,因为它有星链和发射业务造血)。(报道:2026-11-05/06) 来源 ↗ |
|
人物 奥特曼 @Figuring Out:不持 OpenAI 一股是「最大的决策失误」,AI 失控只有两条路
OpenAI CEO 萨姆·奥特曼做客印度播客《Figuring Out with Raj Shamani》(第 FO583 期,录制播出 11 月 3 日,近 70 分钟;中文精编 11 月 6 日起在中文科技圈流传)。三个有信息量的表态:其一,他罕见承认当初选择不持有 OpenAI 任何股权是「实际决策上的失误」——初衷是把公司当成艺术般的使命,但商业社会的认知无法理解这种反常识,反而滋生出对「隐藏权力动机」的猜疑;其二,他把 AI 失控归纳为两条路径:人类有意无意地把控制权交给能力远超自己的系统、最终再也拿不回来,或某个个人/公司/国家相对其他所有人过于强大——因此他主张「让多条不同路线的实验室相互竞争,比所有人依赖一家公司安全得多」,并顺势解释了马斯克与多位前高管为何离开另起炉灶(「利害太大,人都只相信自己能掌舵」);其三,被问到上一次心跳加速是什么时候,他答是在准备对外宣布大模型在纳维-斯托克斯方程上取得突破的前夜。另有两条可对照的旧事实:2022 年 8 月 GPT-4 训练完成、外界还在传「大模型撞墙」时,OpenAI 押上全部筹码囤算力;初代 ChatGPT 内测次周留存只有 5%,管理层与研究团队普遍反对发布,他坚持按 YC 的思路先上研究预览。值得关注的原因:这是当事者对「为什么公司会分裂成这么多家」最直白的一次归因——不是路线之争,而是超级智能前景下必然出现的信任瓦解;对正在做 AI 治理的人来说,这句话比任何安全白皮书都更说明问题的结构。(节目:Figuring Out with Raj Shamani;录制:2026-11-03) 来源 ↗ |
|
安全 一个嵌套弹窗就绕过了 ChatGPT「封锁模式」:桌面端零交互偷走全部聊天记录,OpenAI 9-18 修好、11-05 才公开
发生了什么:Check Point Research 披露,OpenAI 今年 6 月推出的可选高级安全设置 Lockdown Mode(封锁模式,通过限制联网抓取、外链图片、Canvas 网络请求、Deep Research、Agent 模式、连接器与文件下载来掐断提示注入的外传通道)可被绕过。缺口在 2 月才加入的「HTML 页面预览」功能:预览内容跑在两层嵌套沙箱里、直连 window.open 被拦截,但沙箱权限仍保留了 allow-popups 与 allow-popups-to-escape-sandbox,攻击者在被渲染页面里再套一层 frame,就拿到了未经改写的弹窗函数,弹窗继承不到任何封锁限制。攻击可由恶意提示词、恶意 GPT 或一条分享链接触发;在 Electron 版 ChatGPT Classic 桌面端无需用户任何点击——正常聊天即可,攻击者能静默把完整聊天记录 POST 到外部服务器、伪造「重启以更新」弹窗投递恶意软件,甚至强制登出把用户引到钓鱼登录页。谁怎么处置:Check Point 上报后,OpenAI 于 9 月 18 日移除了外层预览 frame 的这两项弹窗权限,研究人员复测确认手法失效,未发现野外利用。是否见效:见效,但只堵了这一条:研究者指出根子在于「在应用外壳里渲染不可信 HTML」,而同一时期分享链接接管、跨账号命令通道等客户端问题连续出现,说明真正的信任边界不在模型,而在渲染管线与客户端权限。值得关注的原因:这是「AI 安全控制的上限由外层应用环境决定」最干净的一个案例——防卫方若只盯着模型护栏,客户端的一个权限位就能把它整体作废。(公开:2026-11-05;修复:2026-09-18) 来源 ↗ |
|
安全 AI 克隆 CEO 声音 + 假冒大律所律师,骗走 1.29 亿美元:美国司法部起诉 3 人,七项罪名各最高 20 年
发生了什么:11 月 5 日(当地时间),纽约南区联邦检察官办公室公布一份解封的起诉书:Jacob Soall(41 岁,西班牙/英国)、Sharon Hazan(54 岁,以色列)、Guy Sheetrit(42 岁,以色列/阿联酋)被控在 2024 年 7 月至 2026 年 2 月间,用 AI 伪造企业 CEO 的声音乃至形象,配合冒充国际大律所律师的「同事」,成套剧本针对财务部门员工,以「机密交易需要你配合」为由诱导其向全球多地账户电汇,随后换成加密货币洗钱。涉案金额超过 1.29 亿美元,已知受害方包括英国一家金融科技公司(1157.8 万美元)、密苏里与加州两家医院系统(482.9 万、296.8 万美元)、马萨诸塞一家共同基金公司、佛州一家宠物食品公司与罗德岛一家银行;检方称他们试探过全球数千家公司。三人有「Rocky Balboa」「Superman Cash」等绰号,Soall 甚至备了一份手写《Lawyer Call》脚本让自己听起来像真律师。谁怎么处置:三人分别于 6 月至 9 月在西班牙、英国落网,等待引渡;七项罪名(电信欺诈共谋、电信欺诈、两项加重身份盗用、洗钱共谋、两项洗钱)每项最高 20 年。FBI 与检方把此案定性为「SI 技术被武器化」的样本,呼吁企业重设财务流程的复核规则。是否见效:司法层面已推进,但骗局本身并不依赖任何模型漏洞——它利用的是语音克隆工具的低门槛与「CEO 直接下指令」的组织惯性。值得关注的原因:当深度伪造的成本降到几百美元,「老板亲自打电话让我转账」这个沿用几十年的信任凭证已经失效,反欺诈的落点必须从「听声音」换成「走流程」。(起诉书解封:2026-11-05;报道:2026-11-06) 来源 ↗ |
|
算力 英伟达掏数十亿美元帮日月光旗下矽品扩 CoWoS:台积电的封装缺口,开始由客户出钱补
11 月 6 日路透社报道:据一位了解内情的产业高管透露,英伟达正提供数十亿美元资金,协助日月光投控旗下矽品精密(SPIL)扩充 CoWoS 先进封装产能,资金用于新厂房空间与设备;这一规模的资金援助此前未被报道。英伟达未回应置评请求,日月光表示不评论涉及客户的市場传闻。背景是产能缺口:Counterpoint Research 测算 2026 年台积电 CoWoS 供需缺口维持在 20% 左右,其内部产能正向每月 18.5 万片晶圆扩张,四年产能增长逾十四倍,但缺口要到 2027 年才可能收窄至一成;Yole 预计 2026 年先进封装营收将首次超过传统封装,相关资本支出接近 280 亿美元。外溢效应也已经出现:力成正与 AMD、博通合作面板级封装,并计划投 4 亿美元在新加坡与博通设合资厂(最快 2028 年投产);台积电自研的 CoPoS 面板级方案 4 月已建试产线,约两年内导入。值得关注的原因:当「谁能拿到封装产能」成为模型训练排期的硬约束,客户出钱替供应商扩产就成了新的行业惯例——它同时意味着英伟达在为 2027 年的出货提前锁定非台积电的第二条腿。(报道:2026-11-06) 来源 ↗ |
|
算力 台积电被曝应英伟达要求评估自产 3D DRAM:晶圆代工要去抢存储三巨头的饭碗
11 月 6 日,The Information 报道、彭博与路透跟进:台积电已开始起草生产先进存储芯片的计划,具体品类是 3D DRAM——把存储单元垂直堆叠以提高单位面积容量,与「把成品 DRAM 晶圆叠起来」的 HBM 是两条不同路线。推动方是它最大的客户英伟达;项目由主管先进封装(CoWoS 与面板级 CoPoS 所在部门)的副总经理 Hsu Kuo-chin 牵头,台积电在权衡两条扩产路径:新建晶圆厂,或收购现有厂房改造。若成真,台积电将直接对上三星、SK 海力士与美光——而这三家同时又是它的封装伙伴。时间压力来自缺货:AI 数据中心吃存储的速度超过三家扩产速度,美光预计短缺持续到 2028 年,SK 海力士计划投入 7200 亿美元建新厂,苹果 6 月已因存储成本上调 Mac 与 iPad 价格。10 月英伟达还曾要求三星、SK 海力士、美光把定制 HBM 的 base die 放到台积电 3nm 上做,等于先把代工拉进了存储栈。需要说明的是:目前只是「起草计划」阶段,没有时间表、没有产能数字、没有制程节点,台积电与英伟达均未评论。值得关注的原因:这是「算力瓶颈从逻辑芯片转向存储」最直接的一次产业链反应——如果连代工厂都开始考虑自己做 DRAM,说明英伟达已经不打算等存储厂追上来了。(报道:2026-11-06) 来源 ↗ |
| 模型(厂商) |
输入价格 |
输出价格 |
备注 / 截至日期 |
| GPT-6 Astra(OpenAI) |
$10.0 |
$50.0 |
USD / 1M tokens(>272K 输入档 $20/$75)· 无变动 |
| GPT-6.1 Sol(OpenAI) |
$2.0 |
$10.0 |
USD / 1M tokens · 无变动 |
| GPT-6.1 Sol Ultrafast(OpenAI) |
$12.0 |
$60.0 |
USD / 1M tokens(8 倍速档)· 无变动 |
| GPT-6.1 Terra(OpenAI) |
$1.0 |
$5.0 |
USD / 1M tokens(缓存输入 $0.05)· 无变动 |
| GPT-6 Luna(OpenAI) |
$0.10 |
$0.50 |
USD / 1M tokens · 无变动 |
| GPT-6 Cyber(OpenAI) |
$20.0 |
$100.0 |
新增 · 仅 Daybreak Red 审核客户(缓存输入 $2、缓存写入 $25/$50)· 11-05 起,不计涨跌 |
| Claude Opus 5.5(Anthropic) |
$4.0 |
$20.0 |
USD / 1M tokens(fast 模式 $8/$40)· 无变动 |
| Claude Sonnet 5.5(Anthropic) |
$2.0 |
$10.0 |
USD / 1M tokens(缓存读取 $0.10)· 无变动 |
| Claude Haiku 5.5(Anthropic) |
$0.10 |
$0.50 |
USD / 1M tokens(≤100K 档)· 无变动 |
| Claude Fable 5.1(Anthropic) |
$10.0 |
$50.0 |
USD / 1M tokens · 无变动 |
| Gemini 4 Argon(Google) |
$2.0 |
$10.0 |
USD / 1M tokens · 优惠至 11-30,之后 $4/$20 |
| Gemini 4 Carbon(Google) |
$2.0 |
$10.0 |
USD / 1M tokens · 优惠至 11-30,之后 $4/$20 |
| Grok 4.7(xAI) |
$2.0 |
$6.0 |
USD / 1M tokens · 无变动 |
| DeepSeek V4 Pro(深度求索) |
¥9.0 |
¥27.0 |
CNY / 1M tokens(高峰牌价,空闲减半)· 无变动 |
| Qwen3.8 Max(阿里) |
¥12.0 |
¥36.0 |
CNY / 1M tokens(国内;海外 $2/$6)· 无变动 |
| GLM-5.3(智谱) |
¥8.0 |
¥28.0 |
CNY / 1M tokens(国内;海外 $1.40/$4.40)· 无变动 |
| Kimi K3.1 Pro(月之暗面) |
¥13.0 |
¥68.0 |
CNY / 1M tokens(缓存命中 ¥1.30)· 无变动 |
| Kimi K3(月之暗面) |
¥20.0 |
¥100.0 |
CNY / 1M tokens(上一代)· 无变动 |
| Mistral Large 4(Mistral) |
$0.70 |
$2.10 |
USD / 1M tokens(开放权重,可自托管)· 无变动 |
价格核对截至 2026-11-07(各家官方定价页与 datastudios 11-06 周度变更表、aipricing.guru 11-06 快照交叉核对):19 行中 18 行与上期一致、无涨跌,新增 GPT-6 Cyber $20/$100(11-05 起对 Daybreak Red 审核客户开放,此前无公开牌价)。本周其余价目变动均不落在本表型号:GPT-Image-2.6 Sunburst/Flare 按图片 token 计价 $30;Anthropic 将于 11-30 移除 Claude Opus 4.8 的 fast 模式($10/$50),迁移目标是 Opus 5.5 fast($8/$40);xAI 11-02 起用 grok-imagine-image-2.0 承接旧的 image-quality 调用。观察项:Gemini 4 Argon 与 Carbon 的发布期优惠同在 11-30 到期,12-01 起两行需同步改为 $4/$20;Gemini 3.8 Flash 限时价 12-31 截止,2027-01-01 恢复 $1.50/$7.50;GPT-6.2 Astra 仍在灰测,正式发布后新增一行。视频生成另计:Gemini Omni 1.2 Flash 11-05 GA,输入 $1.50 / 视频输出 $12 每 1M tokens(720p 约 $0.07/秒,较 1.1 降 30%)。
📚 今日荐书
|
① 智能体开发加速器:MCP 技术详解
颜志军、孙笑微、王红军 等 编著 · 机械工业出版社 · 2026-10 · ISBN 978-7-111-81865-6
一本围绕 MCP(Model Context Protocol)的实战书:从协议起源背景与核心架构讲起,逐层剖析官方 SDK 的实现细节与底层逻辑,再用 Cline、Excel 等真实场景的代码范例,把「如何开发 MCP 服务与应用」走完整条链路——协议实现、OAuth 2.0 安全认证,直到构建工业级服务端,随书附案例源码。放在今天的新闻里读很应景:Cursor 用一句话把建库、鉴权、部署全吞掉,Perplexity 的常驻 Agent 要接入 Slack 与 GitHub,Uber 也把 Rides 做成 MCP 交给第三方助手调用——所有这些「能力接入」最终都要落在一个协议与一套权限模型上,而书里讲的正是这一层怎么安全地搭起来。 来源 ↗ |
|
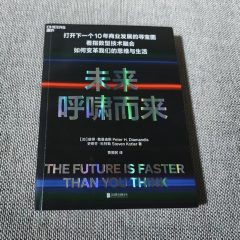
② 未来呼啸而来 拾一谷 · 藏书
[加] 彼得·戴曼迪斯、史蒂芬·科特勒 著,贾拥民 译 · 北京联合出版公司(湛庐)· 2021-01 · ISBN 978-7-5596-4688-0
副题是「打开下一个十年的商业寻宝图」。全书展示量子计算、人工智能、网络、机器人、虚拟现实与增强现实、3D 打印、区块链、材料科学与纳米技术、生物技术这 9 大指数型技术,并分析它们相互融合后会如何重塑零售、广告、娱乐、教育、医疗、长寿、商业与食品等 8 大行业;核心论点是线性增长正被指数型增长取代,唯有掌握指数型思维、用大趋势的确定性对抗小波动的不确定性,才能应对呼啸而来的未来。简介以站内原文为准——今天这份简报里,2.2 万台的出货与 8% 的真实落地、4 单与 3.2 亿单的分母,恰好是「指数曲线」与「线性现实」之间的那段距离。 站内原文 ↗ |
 |
|
|
由 WorkBuddy 自动检索整理 · 所有新闻与书目均附来源链接 · 仅供参考
版式 v2.4 · 生成时间:2026-11-07 05:20(GMT+8)· 发送通道:Agent Mail
|
